
ケース3 住宅ローン控除がある場合

1. 数値例と計算結果
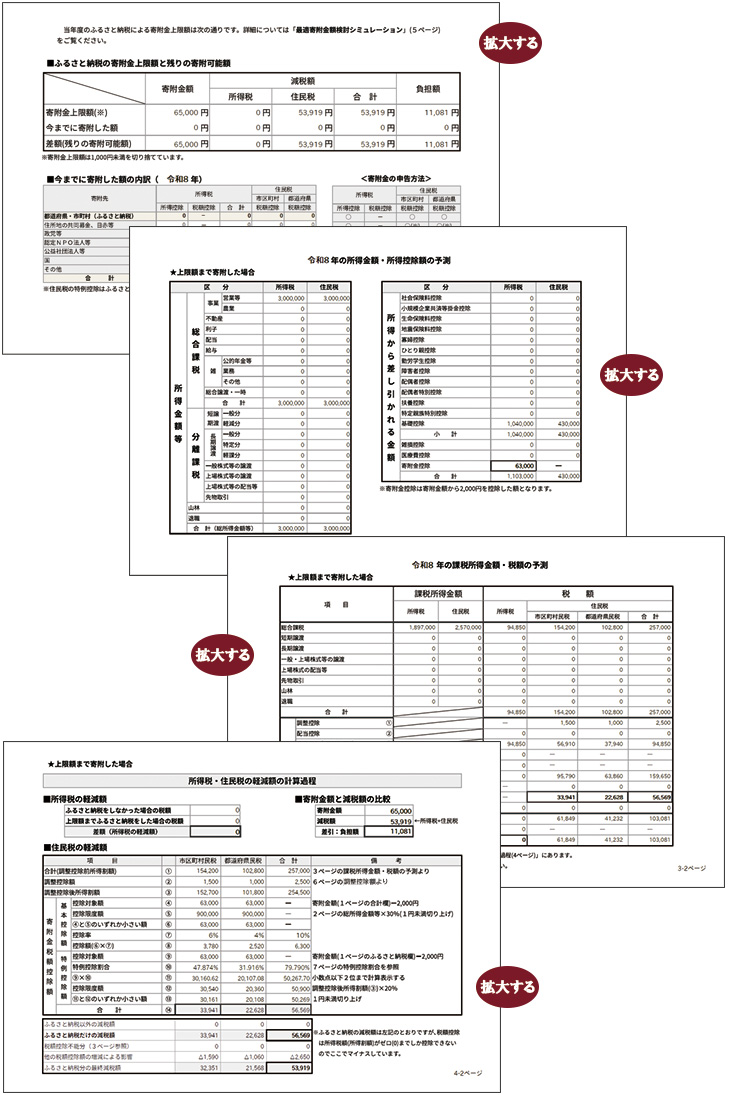
営業等の所得3,000,000円で、住宅ローン控除可能額280,000円を適用する例です。 この例では、住民税の特例控除額の20%上限によって、制度上の上限額が決まります。
| 計算に使用した主な金額 | 金額・割合 |
|---|---|
| 営業等の所得 | 3,000,000円 |
| 基礎控除(所得税/住民税) | 1,040,000円/430,000円 |
| 寄附前の課税所得(所得税/住民税) | 1,960,000円/2,570,000円 |
| 住宅ローン控除可能額 | 280,000円 |
| 寄附前に実際に使われる住宅ローン控除額(所得税/住民税) | 98,500円/97,500円 |
| 寄附前の住宅ローン控除後の所得税等 | 0円 |
| 住民税の特例控除割合 | 79.790% |
| 制度上の上限額(1円単位の計算値) | 65,792円 |
| 本ソフトが表示する上限額(千円未満切捨て) | 65,000円 |
| 寄附額 | 所得税等の減少 | 住民税の減少 | 税金の減少額合計 | 自己負担額 |
|---|---|---|---|---|
| 65,000円 | 0円 | 53,919円 | 53,919円 | 11,081円 |
自己負担額は、65,000円-53,919円=11,081円です。 住民税の寄附金税額控除56,569円から、住民税で使われる住宅ローン控除の減少2,650円を差し引いた 53,919円が、住民税そのものの減少額です。 本ソフトの上限額は、法令上の控除上限から求めた金額であり、 自己負担額が2,000円以内に収まることを保証する金額ではありません。
2. 会話で確認
顧問先 上限額65,000円より多く寄附していないのに、 なぜ自己負担額が2,000円を超えるのですか?
鹿 谷 この例では、寄附金控除によって住宅ローン控除前の所得税は少なくなります。 しかし、その分だけ実際に使われる住宅ローン控除額も少なくなるため、 住宅ローン控除後の最終的な所得税等は0円のままです。
顧問先 寄附金控除そのものが使えないということですか?
鹿 谷 いいえ。65,000円を寄附したときの寄附金控除額は63,000円です。 住宅ローン控除前の所得税は98,500円から94,850円へ少なくなります。 ただし、実際に使う住宅ローン控除額も98,500円から94,850円へ少なくなるため、 最終的な所得税等は寄附前も寄附後も0円です。
顧問先 65,000円は、本当に制度上の上限額以内なのですか?
鹿 谷 はい。1円単位の計算値は65,792円です。 本ソフトは千円未満を切り捨てて65,000円と表示しており、 この金額は住民税の特例控除額の20%上限以内です。
顧問先 所得税等が減らない分は、住民税で補ってもらえないのですか?
鹿 谷 住民税の寄附金税額控除は56,569円です。 ただし、住民税で使われる住宅ローン控除が97,500円から94,850円へ2,650円少なくなります。 そのため、住民税そのものの減少額は53,919円です。 所得税等の減少額は0円なので、寄附額65,000円との差額11,081円が自己負担額になります。
顧問先 住宅ローン控除がある人は、必ず同じ結果になりますか?
鹿 谷 いいえ。寄附後も住宅ローン控除後の所得税が残る場合は、 寄附による所得税等の減少がそのまま残ることがあります。 税額控除が所得税の減少分を全部吸収する場合と、一部だけ吸収する場合を分けて確認します。
顧問先 住宅ローン控除以外の税額控除も確認が必要ですか?
鹿 谷 はい。複数の税額控除を適用した結果、寄附前後の最終的な所得税等が変わらない場合は、 同じ考え方で確認します。 控除の順序、上限、住民税での取扱いは種類ごとに異なるため、最終税額で判断します。
3. ずれが発生する流れ
| 順序 | 確認内容 | この例の結果 |
|---|---|---|
| 1 | 寄附金控除額を求める | 65,000円-2,000円=63,000円 |
| 2 | 住宅ローン控除前の所得税を計算する | 98,500円から94,850円へ3,650円減少 |
| 3 | 実際に使う住宅ローン控除額を計算する | 98,500円から94,850円へ同じ3,650円減少 |
| 4 | 住宅ローン控除後の所得税等を比べる | 寄附前0円、寄附後0円のため減少額0円 |
| 5 | 住民税の寄附金税額控除を計算する | 基本分6,300円と特例分50,269円の合計56,569円 |
| 6 | 住民税で使われる住宅ローン控除額を比べる | 97,500円から94,850円へ2,650円減少 |
| 7 | 最終結果 | 住民税は53,919円減り、自己負担額は11,081円 |
税額控除が所得税の減少分を一部だけ吸収する場合は、所得税等の減少額も一部だけ残ります。 実際には、適用する税額控除の種類、計算順序、上限、住民税での取扱いを含めて確認します。 なお、65,000円の寄附では所得税の課税所得が1,950,000円を下回るため、 ケース1と同じ所得税率の切替えも含まれますが、住宅ローン控除後の所得税等は0円のままです。
4. 所得税額と住民税額を照合
所得税等の計算
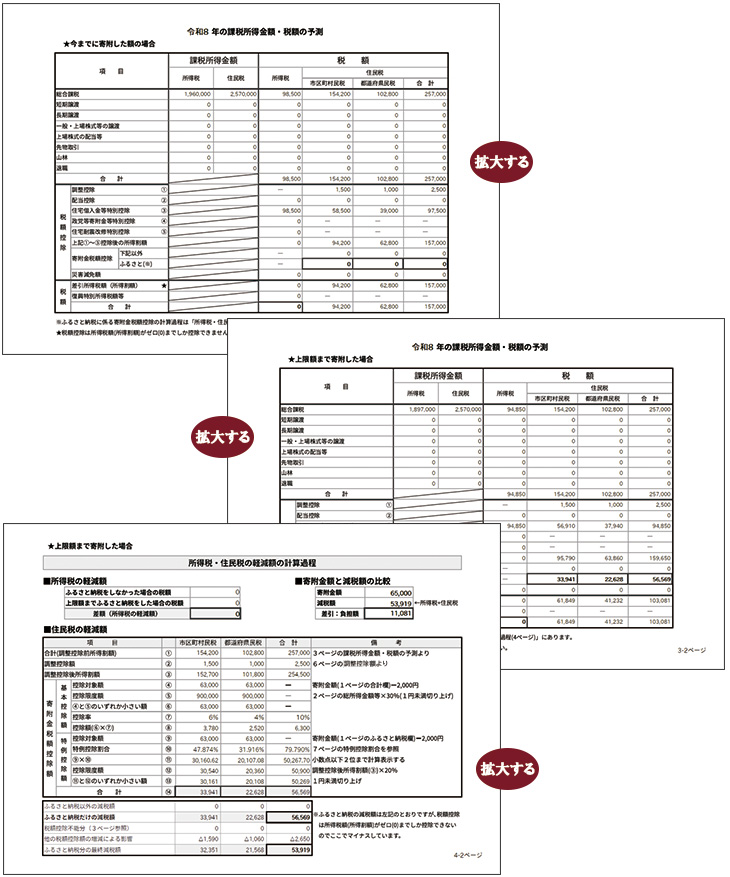
| 項目 | 寄附前 | 65,000円寄附 | 減少額 |
|---|---|---|---|
| 寄附金控除額 | 0円 | 63,000円 | - |
| 所得税の課税所得 | 1,960,000円 | 1,897,000円 | - |
| 住宅ローン控除前の所得税 | 98,500円 | 94,850円 | 3,650円 |
| 実際に使われる住宅ローン控除額 | 98,500円 | 94,850円 | 3,650円 |
| 住宅ローン控除後の所得税 | 0円 | 0円 | 0円 |
| 復興特別所得税 | 0円 | 0円 | 0円 |
| 所得税等の合計 | 0円 | 0円 | 0円 |
住民税額と控除額の照合
| 項目 | 寄附前 | 65,000円寄附 | 変化 |
|---|---|---|---|
| 実際に使われる住宅ローン控除額 | 97,500円 | 94,850円 | 控除額2,650円減少 |
| 住民税の寄附金税額控除・基本分 | 0円 | 6,300円 | 控除額6,300円増加 |
| 住民税の寄附金税額控除・特例分 | 0円 | 50,269円 | 控除額50,269円増加 |
| 住民税の寄附金税額控除合計 | 0円 | 56,569円 | 控除額56,569円増加 |
| 差引所得割額 | 157,000円 | 103,081円 | 税額53,919円減少 |
所得税の課税所得は1,000円未満を切り捨てて計算しています。 住民税の寄附金税額控除は56,569円ですが、 住民税で使われる住宅ローン控除が2,650円少なくなるため、 差引所得割額の減少は53,919円です。 各控除額は、都道府県分と市区町村分をそれぞれ計算し、端数処理した後の合計です。
5. 上限額の境界を確認
| 確認する金額 | 金額 | 確認結果 |
|---|---|---|
| 制度上の上限額(1円単位の計算値) | 65,792円 | 住民税の特例控除額の20%上限で決定 |
| 本ソフトが表示する上限額 | 65,000円 | 1円単位の計算値から千円未満を切り捨て |
| 次の千円単位の金額 | 66,000円 | 1円単位の上限額65,792円を超える |
ここで確認しているのは、所得税の40%上限、住民税基本分の30%上限、 住民税特例分の20%上限のうち、最も低い金額です。 この例では20%上限が先に到達します。